Perfil 01
Você já fez as contas de um financiamento
E percebeu que, ao final, paga quase o dobro do preço do bem só em juros. O consórcio elimina essa conta.
Consórcio, resumido: um grupo de pessoas junta dinheiro todo mês para comprar o mesmo tipo de bem. Você entra, participa e, quando chega sua vez, recebe o valor pra realizar o que quiser.
Possibilidades reais
Você escolhe o segmento que faz mais sentido pro seu momento de vida — a carta de crédito é sua e pode ser usada em qualquer bem ou serviço dentro dele.
Casa, apartamento, terreno ou reforma — sem entrada e sem juros do financiamento.
Carro ou utilitário novo, com parcelas menores que o financiamento tradicional.
Viagem, casamento, formatura ou procedimento — parcelado sem pesar no cartão.
Máquinas e equipamentos para o seu negócio, sem travar o caixa.
Sua moto do jeito que você sempre quis, com parcelas que cabem no bolso.
Sobre o consórcio
O consórcio é uma maneira simples e planejada de conquistar bens sem juros e sem entrada — um grupo de pessoas junta dinheiro todo mês para comprar o mesmo tipo de bem, e a cada mês alguém é contemplado.
Uma forma organizada e regulamentada pelo Banco Central de guardar dinheiro em grupo para conquistar algo, sem juro sobre o valor.
Assistir vídeo ▶Veja o passo a passo completo: do primeiro pagamento até o dinheiro na sua mão.
Assistir vídeo ▶Imóvel, carro, viagem e muito mais — veja as possibilidades reais.
Assistir vídeo ▶Por que faz sentido
Consórcio não é sobre esperar — é sobre planejar com inteligência e sem pagar o preço dos juros.
Você paga só o valor do bem dividido pelas parcelas, mais uma taxa de administração (o custo de a empresa organizar o grupo) — nunca juros compostos.
Você escolhe o prazo e o valor da parcela de acordo com sua realidade financeira, sem apertar o mês.
O consórcio é fiscalizado pelo Banco Central do Brasil, com regras públicas e transparentes para todos os grupos.
Dando um "lance" — uma oferta de antecipação de parcelas — você pode ser contemplado mais rápido.
A carta de crédito pode ser usada em qualquer bem ou serviço dentro da categoria contratada — a escolha é sua.
O passo a passo
Quatro etapas, sem letra miúda. Veja exatamente o que acontece em cada uma.
Decide quanto precisa (ex: R$ 150 mil para um imóvel) e entra em um grupo de pessoas com o mesmo objetivo. Isso é a sua "cota".
Saiba maisSem juros — apenas o valor do bem dividido pelas parcelas, mais uma pequena taxa para administrar o grupo.
Saiba maisPor sorteio, ou por "lance" (quando alguém oferece antecipar parcelas para contemplar), você recebe a carta de crédito: o valor total, liberado.
Saiba maisCom a carta de crédito em mãos, compra o bem à vista, negocia o melhor preço e segue pagando sua parcela normalmente.
Saiba maisPara quem é
O consórcio não é para quem tem pressa — é para quem quer chegar mais longe pagando menos. Talvez você se reconheça em um destes perfis.
E percebeu que, ao final, paga quase o dobro do preço do bem só em juros. O consórcio elimina essa conta.
Tem renda que varia mês a mês e não quer se prender à burocracia de um banco tradicional para crescer.
Casa própria, carro novo, reforma: você prefere se organizar com antecedência a se endividar de última hora.
E quer diversificar seu patrimônio com uma alternativa sólida, fora da volatilidade da bolsa.
Quem vai te ajudar
Nada de decidir sozinho ou de entender tudo por conta própria. Você vai ter alguém do seu lado, explicando cada termo e montando o plano certo para o seu objetivo.
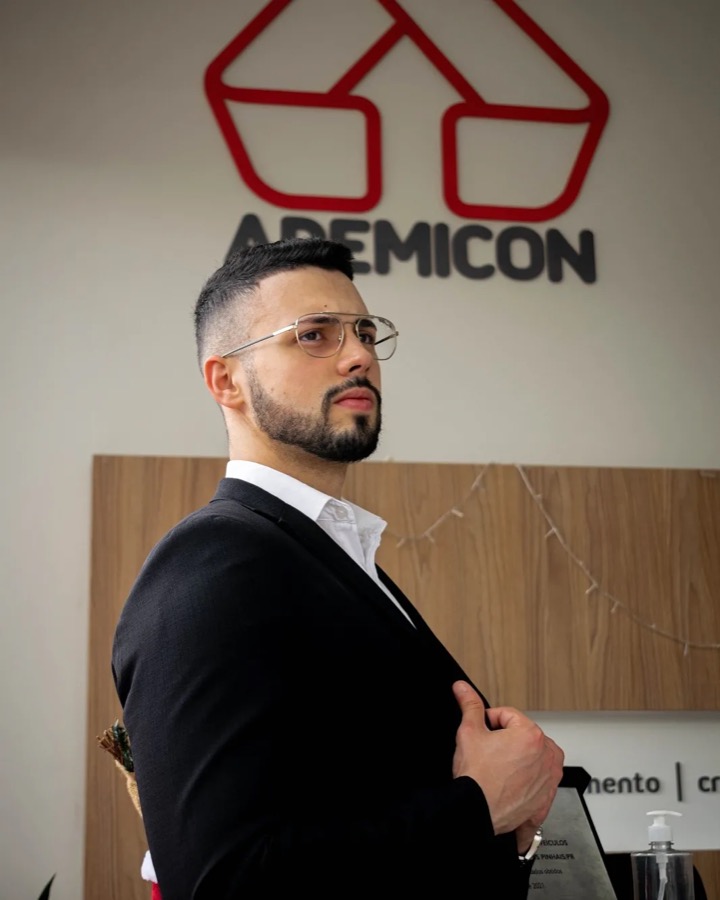 Consultor autorizado Ademicon
Fala direto comigo, sem call center
Meu trabalho não é empurrar uma cota. É te ajudar a decidir se o consórcio faz sentido pra sua vida agora — e, se fizer, montar o plano certo com você, do seu lado, até a contemplação.
Do diagnóstico até a contemplação, você tem orientação clara em cada etapa: qual grupo escolher, como usar lances a seu favor e como transformar a carta de crédito na sua conquista. Sem letra miúda, sem pressão pra fechar.
Falar com Matheus agoraDúvidas frequentes
Fale direto com um especialista e receba uma explicação simples, sem termo técnico, para o seu caso.
Falar com especialistaÉ um grupo de pessoas que se une para comprar o mesmo tipo de bem. Cada uma paga uma parcela mensal sem juros e, por sorteio ou lance, recebe a carta de crédito para realizar a compra. É regulamentado pelo Banco Central desde a década de 1960.
Não. Você paga apenas o valor do bem dividido pelo número de parcelas, acrescido de uma taxa de administração — sem juros compostos como em um financiamento.
Todo mês, um ou mais participantes do grupo são contemplados por sorteio ou por lance (oferta de antecipação de parcelas), recebendo a carta de crédito.
No financiamento você paga juros sobre o valor emprestado. No consórcio, o grupo forma um fundo sem juros — você paga apenas taxa de administração, o que costuma tornar o custo total bem menor.
Sim, dentro da categoria contratada (imóvel, veículo, serviços etc.) você escolhe livremente o bem.
Sim. É uma modalidade regulamentada e fiscalizada pelo Banco Central do Brasil desde a década de 1960, com regras claras para administradoras e participantes.
Não é exigida a mesma análise rigorosa de um financiamento bancário para contratar. A análise de crédito costuma ocorrer apenas no momento da contemplação, para formalizar a garantia.
Dê o primeiro passo
Sem compromisso. Sem pressão. Só uma explicação clara para você decidir com informação.